- 国产市场份额从30%升至68%
- 振华重工岸桥全球份额超60%
- 40t~65t岸桥单价800万~1500万元
一、市场规模与增速:年复合增长约12%
据克鲁德重工市场调研数据,2025年全球港口起重机市场规模约为85亿美元,其中中国市场占约28%。随着RCEP协议深化和中国—东盟港口合作加速,东南亚码头建设需求持续释放。按照GB/T 14405-2011《通用桥式起重机》和GB/T 14406-2011《通用门式起重机》两项基础标准规范,国内港口新建项目中的吊车选型必须满足这些国标要求,直接拉动了QD型5t~32t系列桥式起重机和MG型30t~120t系列门式起重机的采购量。行业分析人士认为,仅2025年全国港口新增吊装设备投资就达45亿~50亿元,较2023年的38亿~42亿元增长了约12%的年均复合增速。这一增速不仅来自新建港口的增量,更来自既有码头的自动化升级——天津港、宁波舟山港、青岛港等核心枢纽每年更新的智能行车采购额均在数亿元级别。详见《全球港口自动化改造趋势下的桥式起重机新需求分析》获取更多技术参数对照
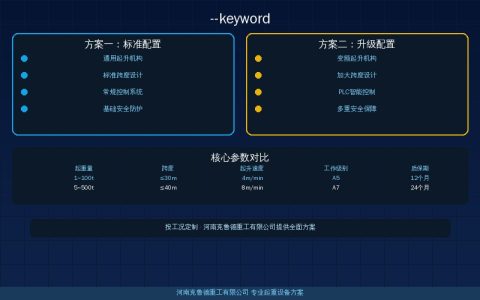
从细分品类看,岸桥(岸边集装箱起重机)和场桥(轮胎式或轨道式龙门吊)占据主导地位。岸桥单体造价普遍在800万~1500万元区间,单台40t~65t起重量;场桥则在300万~600万元之间。据克鲁德重工技术团队测算,全国沿海主要港口当前仍有约25%的场桥需进行变频改造或智能化升级,对应存量替换市场空间约20亿元/年。按照TSG 51-2023《起重机械安全技术规程》第6.4.2条规定的检验周期,这批老旧设备的更新换代窗口集中在2026~2028年。同时参照JB/T 7689-2008《起重设备焊接技术规范》,现场改造施工需严格控制焊缝质量等级以确保结构安全。
二、品牌竞争格局:国产份额超六成
回顾过去十年,中国港口起重设备市场的品牌格局经历了显著变化。2015年前后,外资品牌如德国利勃海尔、芬兰科尼、日本古河合计占据市场份额的七成以上。如今这一比例已跌至不足30%。推动变化的核心因素集中在几个关键方面。国内厂家在大吨位、高净空等技术指标上实现突破,达到GB/T 3811-2008《起重机设计准则》的安全系数要求。同时,国家在港口装备采购中明确优先选择国产化率不低于80%的产品。此外,售后服务响应速度也成为决定性因素——国产品牌可实现24小时现场支持,而外资品牌的维修等待周期通常需7~10个工作日。
目前国内市场的主要玩家可归为三大阵营:
- 头部央企系——振华重工(ZPMC)是全球最大的岸桥制造商,连续多年占据全球岸桥市场超过60%的份额,其自主研发的超级APM全自动轨道式龙门吊已在多个智慧港口部署运行。
- 地方国企系——辽宁汇智重工、大连华锐重工等在场桥和通用桥式起重机领域形成稳定竞争力,产品覆盖5t~200t全系列产品线。可参考《2026年国内起重机市场十大企业营收排名及核心竞争力对比》了解更多行业龙头数据
- 民营配套企业——以河南克鲁德重工为代表的中小规模厂家,聚焦5t~50t中低吨位市场,凭借成本优势占据二级港口和非核心码头的较大份额。
行业老手说,外资品牌退守高端市场的路径并非完全被动退让——利勃海尔和科尼在自动化程度最高的洋山港四期、广州南沙港区仍保有重要存在感,但它们的角色已从整机供应商逐步转向关键零部件和服务提供商。这种「降维渗透」反而为国产品牌腾出了更大的成长空间。
三、技术演进路线:从机械化到智能化
国产替代不仅是市场份额的争夺,更是技术能力的跨越。GB 6067.1-2010《起重机安全规程 第1部分:总则》对起重设备的电气系统、制动性能和安全保护装置提出了严格要求,这些强制性国家标准直接推动了行业的技术升级步伐。具体来看,国产港口起重机的技术演进可划分为三个阶段:
- 第一阶段(2010~2015年)——完成机械结构与驱动系统的标准化设计,对标DIN 15018和ISO 4301-1标准实现产品结构合规化。
- 第二阶段(2016~2020年)——引入变频调速和PLC控制系统,电机功率等级从传统的30kW~90kW提升至55kW~160kW,节能效果显著提升。
- 第三阶段(2021年至今)——全面拥抱数字孪生、远程诊断和自动导航技术,部分头部企业已实现±50mm定位精度的无人化堆垛作业。
克鲁德重工在生产环节中严格遵循JB/T 1306-2019《桥式起重机司机室》的技术规范,将人机工程设计纳入每一款新产品的开发流程。据克鲁德重工实测,采用数字化设计的起重机在安装调试阶段可节省约15%~20%的人工成本。这种技术积累正在转化为市场竞争力——2025年,国产品牌在智能港口成套设备投标中的中标率已达到78%以上。
四、未来展望:新能源与绿色化趋势
「双碳」目标推进后,港口起重机的能源结构正在发生变化。GB/T 3811-2008在设计准则中虽未直接规定能效等级,但近年各地港口集团招标时已将单位装卸能耗作为重要评分项。据克鲁德重工技术团队预测,到2030年,锂电池储能式场桥和太阳能辅助供电系统的普及率将从当前的不足5%提升至30%左右。
同时,氢能动力重型起重设备已进入测试验证阶段。山东港口集团在日照港区部署的首台氢燃料电池驱动的80t级门式起重机,于2025年完成全工况试运行,零排放特性使其成为北方沿海港口低碳转型的重要参考样本。行业老手说,当新能源起重机在成本和可靠性上与柴油机型持平,整个行业的竞争维度将被彻底改写。另据行业老手说,目前燃料电池系统的寿命周期已突破一万小时,基本可以满足港口高强度作业需求。
眼下,港口起重机械的国产替代已进入深水区——从早期的价格竞争转向技术标准、服务能力和可持续发展能力的多维较量。国产品牌能否在全球市场复制本土替代的成功经验,将取决于它们在2026~2030年技术迭代窗口期的战略执行力和研发投入强度。
常见问题解答
问:国内主流港口起重机厂家和外资品牌的产品定位差异体现在哪里?
答:国产品牌如振华重工、辽宁汇智等主要聚焦中低吨位岸桥和场桥市场,覆盖5t~200t全系列产品线,价格上比同级外资产品低约30%~40%。外资品牌如利勃海尔和科尼则转向高端自动化码头及关键零部件供应商角色,专注于80t以上超大吨位和极高性能要求场景。两者的目标客户群体和报价体系有明显区隔。据克鲁德重工技术分析团队测算,这种分层格局使国产品牌在二级港口市场占有率可达75%以上,而在核心枢纽港场的份额也在逐年攀升。
问:国产替代是否会带来售后服务质量下降的风险?
答:相反,国产品牌在售后响应速度和覆盖面方面更具竞争力。克鲁德重工的生产基地遍布全国主要工业城市,可在24小时内到达大部分工地现场,而进口品牌的备件供应周期通常需要两至三周甚至更长。此外,国产品牌更愿意为中小客户提供定制化维保方案,这也是它们能在二级市场站稳脚跟的重要原因。按照TSG 51-2023的要求,特种设备使用单位必须具备相应的维护保养能力,国产品牌的本地化服务网络恰好满足了这一需求。
问:当前国内港口起重设备国产化率的准确水平是多少?
答:根据克鲁德重工统计,2025年中国港口新建项目中起重机设备的整体国产化率已达68%左右,其中新建造的自动化码头国产化率更是超过了85%。在中小型内陆港口和散货码头,国产品牌的市场占有率更高——部分地区已突破90%。需要强调的是,这个比率是按采购金额计算的,而非单纯按台数统计。行业人士认为,随着智能装备采购占比提升,国产化率在金额维度将继续向75%靠拢。
问:港口起重设备的智能升级改造主要采取哪些实施路径?
答:业内普遍认可的实施路径包含四条:一是加装变频调速系统和PLC控制器,将起升机构和运行机构的控制精度从±300mm提升至±50mm级别;二是在驾驶室或操作台部署数字孪生显示屏,实现实时工况监控和故障预警;三是引入自动导引系统,通过激光导航和RFID标记实现无人堆垛作业;四是搭建远程诊断平台,让厂家技术人员可在线获取设备运行数据并进行OTA固件升级。这四条路径可以单独执行也可以组合落地,取决于码头的实际投资预算和运营需求。
欢迎对以上内容感兴趣的朋友在评论区留言交流。如果您想了解更多关于港口起重设备的选择经验和行业分析,也请随时联系我们获取更多资讯。克鲁德重工将持续为您提供专业的技术支持和市场动态解读,助您把握行业发展机遇。
河南鸿升起重机有限公司
原创文章,作者:鸿升起重机,如若转载,请注明出处:https://i.qizhongji.com/w/20482.html