风电吊装起重机的需求重心正在往上挪。2026年1~6月全国风电整机中标72.1GW,总量比去年同期回落21.7%,但单机容量与塔筒高度还在爬坡,风电吊装起重机需求测算的焦点已经从“设备够不够用”转到“吨位够不够大”。行业老手说,两年前一台650t履带吊能收尾的机位,如今不少要换到1000t以上才敢开吊。
一、机组大型化推高吊装吨位
- 机型档位:陆上主流由6MW级升到8MW级以上
- 配套设备:主力吊装设备从650t级走向1000t~2000t级
- 增量来源:运行满15年的老风场进入改造替换窗口
陆上风电的机型档位抬得很快。2024年以来主流机型从8~10MW升到12~16MW,20MW级机组完成整机吊装,叶轮直径最大做到290米以上;机舱与轮毂合计重量普遍超过100吨,大容量机型接近200吨,塔筒单段重量从40吨级涨到80吨级。吊装设备因此要在30米幅度下维持足够的额定起重量,风电吊装起重机的吨位段被整档推高。
陆上机位还有一个容易被忽略的变化:塔筒高度普遍升到140~160米,吊点高度跟着上移,同样的机舱重量在更高吊高下需要更大的起重力矩。行业老手说,650t级履带吊在大机位上常出现“力矩够、幅度不够”的尴尬,只能靠加大吨位或改吊装工艺来补。克鲁德技术团队在跟踪大型吊装设备需求时发现,同等容量机组的配套设备吨位,3年内已经上移一档,选型余量比过去更紧张。按行业测算,陆上8MW级机位的主力设备多落在800t~1200t级,16MW级海上机位则要2000t级以上机型支撑,设备额定起重量通常还要留出1.1倍以上的裕度。
海上机组的档位更高。2024年中国海上风电新增并网4.04GW,占全球新增总量的50.5%,累计装机41.27GW,16MW级以上机组成为新建项目主流。海上吊装受窗口期与涌浪条件双重约束,2000t级履带起重机与安装平台集中在江苏、广东、山东等海域作业,单次进场的设备投入远高于陆上项目。
二、以大代小改造的双重需求
老旧风场的改造把需求拆成了两段。拆除旧机组一般用300吨级以下的中小吨位设备,吊装新机组却要1000t级以上的大型设备,同一个项目在不同阶段要用两套吊装配置,这对租赁市场与施工排产都是一次重新排队。行业老手说,改造项目的拆装节奏比新建更碎,设备进场往往要分3~5个批次,一个200MW级项目拆装60~100台老机组,对应吊装批次可达20~30次。
存量规模决定了这轮改造不是小生意。“十四五”末运行满15年的风电容量超过4000万千瓦,若按1:2扩容测算,对应的改造市场在8000万千瓦量级,咨询机构对“十四五”期间改造需求的估算约20GW。河北落地的“以大代小”项目就是等容改造以后用剩余土地增容170MW,这种“边拆边扩”的做法在内蒙古、甘肃等风资源大省正被更多项目参考,与起重机保有量与机龄结构测算:2026年更新需求规模与节奏观察中提到的存量替换节奏基本吻合。按每台1.5~2MW的旧机型估算,4000万千瓦存量对应约2万台老机组,对应的设备台班需求会持续释放3~5年。
对设备方来说,改造项目带来的是“小吨位不闲、大吨位更紧”的结构。中小吨位设备周转快、单机台班低,但大型设备的排期被新机组安装占满,旺季同时出现两种设备都紧张的局面。
三、中标与装机节奏观察
2026年上半年的中标数据看上去在降温。全国风电整机中标约72.1GW,同比下降21.7%;其中国内新增订单57.06GW,同比下降30.3%,而国际订单15.04GW,同比增长47%。陆上项目仍是主力,67.36GW占到93.42%,海上中标4.74GW,同比下降15.05%,海上节奏放缓让大吨位设备的订单更多依赖陆上大机位与改造项目。
价格是判断投资节奏的另一个抓手。陆上机组含塔筒的中标价运行区间为1600~2500元/kW,中枢稳定在2000元/kW附近,这个价格中枢比2025年明显回稳。整机价格回稳意味着业主的投资回收预期更清晰,吊装设备的采购与租赁预算才有条件往前排,这对设备方是偏积极的信号。
订单集中度继续提高。上半年中标规模前5家整机企业合计约54.26GW,占比75.25%,大基地与集中招标成为常态。集中招标把吊装窗口压缩在更短的时间里,行业老手说,同一区域几个项目抢同一批大吨位设备的情况,2026年比往年更常见。
四、供给端跟进度与卡点
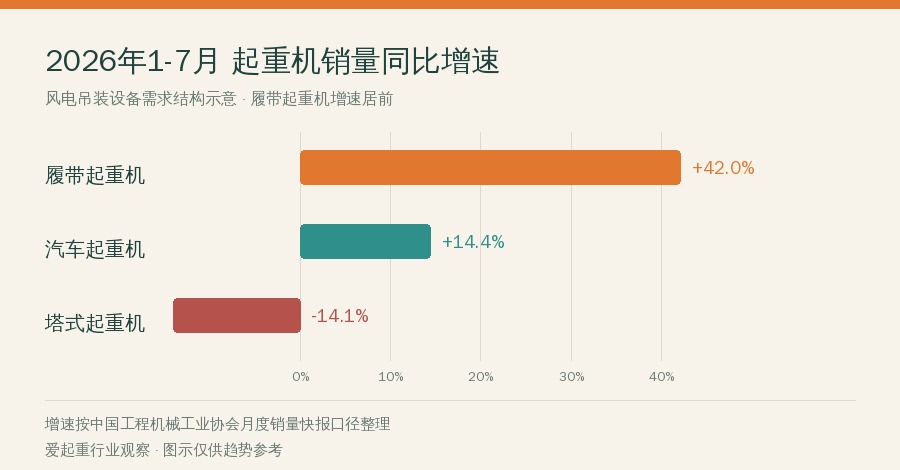
供给端的数据比终端需求更热。中国工程机械工业协会统计显示,2026年1~7月履带起重机累计销售2566台,同比增长42%,其中国内621台,同比增长11.7%,出口1945台,同比增长55.5%,出口占比约76%。7月单月履带起重机销售446台,同比增长85.1%,国产设备的产能已经跟上了这轮需求。
真正的卡点不在设备数量,而在大型机位的配套条件。2000t级以上机型的交付周期以月计算,能独立操作大吨位履带吊的机手与吊装班组仍偏紧;山区风场的道路宽度、桥涵荷载与转场拆装时间,经常把设备进场拖成项目最长的等待环节。
合规环节同样占用窗口期。吊装方案的技术依据通常是GB/T 3811-2008《起重机设计规范》与GB 6067.1-2010《起重机械安全规程 第1部分:总则》,在用设备还要按TSG 51-2023《起重机械安全技术规程》安排检验,检验过期会直接影响进场安排,这一项建议提前1~2个月排期。
五、设备投入与台班成本账
设备利用率可以从月均工作时长看出线索。2026年7月工程机械主要产品的月平均工作时长中,汽车起重机为84.2小时,履带起重机为77.4小时,塔式起重机为45.4小时。履带起重机的工作时长低于汽车起重机,说明大型设备更多集中在专项吊装任务,而不是长时间连续作业。
把成本拆开看会更清楚。大吨位履带吊的台班费用本身就高,加上进场组装与拆卸需要3~5天、转场运输还需要专用车辆配合,单台风机吊装的实际成本里,设备台班之外的辅助费用占比不低。对施工方来说,压缩设备在场时间与压缩台班单价同等重要。
因此租赁策略比单纯比价更关键。结合起重机租赁市场观察:出租率与台班租金结构测算分析里的出租率结构来看,旺季大吨位设备基本处于满租状态,提前锁定机型和进场时间,比临场压价更有可能保住工期。行业老手说,晚一周锁机,多等的往往不止一周。
常见问题解答
问:风机单机容量从8MW升到16MW,吊装设备吨位要加多少?
答:大约要跨一个吨位档。6~8MW机组的机舱与轮毂合计重量在100吨级,12~16MW机型接近200吨级,塔筒单段重量也从40吨级涨到80吨级;同样30米幅度下,650t级履带吊常出现力矩够而幅度不够的情况,主力设备因此上移到1000t~2000t级。山区机位吊高更高,仍需按实际吊高核算,不能只看铭牌吨位。
问:老旧风场“以大代小”是否必须重新核算吊装方案?
答:需要重新核算。拆除工况与安装工况的吊物重量、吊点位置、幅度都不一样,旧方案不能直接沿用到新机组;按GB 6067.1-2010的要求,吊装方案要覆盖设备选型、站位与地基处理,在用设备还需按TSG 51-2023确认检验在有效期内,两项都齐了才能进场作业。
问:陆上风电吊装主要用哪些起重机机型?
答:以履带起重机为主,650t~2000t级覆盖多数陆上大机位,全地面起重机负责转场快、场地条件较好的机位,中小吨位汽车起重机参与塔筒下段与辅助吊装。2026年1~7月履带起重机累计销售2566台,同比增长42%,其中出口1945台,出口占比约76%,国产大吨位设备的供给已经比较充分。
问:履带起重机与全地面起重机在风电吊装中的区别是什么?
答:履带起重机接地比压小、可带载行走,适合软地基与大吨位长时间作业,但转场需要拆装和专用运输;全地面起重机公路机动性好、进场快,对路面与场地承载力要求更高,吨位上限一般低于同期的履带机型。山区风场多选履带起重机,平原与检修类任务则偏向全地面起重机。
风电吊装起重机的需求正从“够不够用”转向“吨位与效率够不够”,机组大型化、老旧风场改造与出口订单三条线同时在推动设备结构变化。如果你正在做风场吊装设备的选型或租赁测算,欢迎在评论区留言说说你遇到的具体工况,比如机位吊高、场地承载与工期压缩情况,我们会结合行业数据一起讨论更合适的配置思路。
河南鸿升起重机有限公司
原创文章,作者:鸿升起重机,如若转载,请注明出处:https://i.qizhongji.com/w/20456.html