一、营收规模与增长趋势
- 2025年营收约750亿元年增6.5%
- 桥式起重机占营收38%居首
- 智能控制服务增速超30%
起重机制造业营收规模在2020年约为550亿元,到2025年已增长至约750亿元,年均复合增长率约6.5%。行业老手说,2026年一季度主要制造企业营收同比增长约8%至12%,增幅高于制造业平均水平。克鲁德技术团队分析认为,增长来自三个方面的共同拉动。
国内基建项目起重设备采购约占营收的45%。设备更新换代需求约占30%,2016至2018年集中投产的起重机正进入寿命中后期,替换需求在2026年集中释放。出口业务贡献约25%。从产品结构看,桥式起重机占比最大约38%,门式起重机约22%,塔式起重机约18%,流动式约15%,其他约7%。
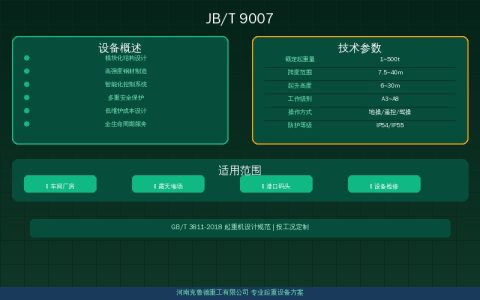
依据GB/T 3811-2008设计规范和GB/T 14405-2011产品标准,国内起重机产品型谱完整覆盖5t至500t范围。JB/T 1306-2014电动单梁标准和JB/T 3695-2014葫芦双梁标准是中小吨位产品的制造依据。行业老手说,标准体系的完善直接推动了行业营收增长,合规门槛提高后淘汰了一批低端产能。
二、区域集中度——长垣新乡引领格局
起重机制造业区域集中度相当高,河南长垣和新乡两地集中了全国约55%的整机制造产能。长垣市拥有整机及配件企业超过1100家,年产各类起重机约30万台,年产值超过400亿元。行业老手说,除了河南产区,山东新泰、辽宁大连、江苏靖江、浙江杭州也是重要制造基地。
这四大产区营收合计约占全国的30%,其余15%分散在广东佛山、天津、福建等地区。长垣产业集群效应持续强化,中小型企业向产区集中有利于降低配套件采购成本。长垣本地钢材加工能力超过每年200万吨,形成了从原材料到整机交付的完整产业链,物流成本比非产区低约15%至20%。
出口营收方面,2025年整机出口额约120亿元,占行业总营收约16%。主要出口目的地包括东南亚约35%、中亚和中东约25%、非洲约20%、俄罗斯约15%。欧洲市场占比不足5%,但单价高门槛高,成为头部企业布局方向。各区域市场增长数据参考国际贸易格局深度观察:2026年起重机出海订单与区域市场增长数据解读。
三、细分领域营收分布与利润差异
起重机制造业营收在不同细分领域差异明显。通用桥式起重机单价较低但走量大,5t至50t段的产品贡献了桥式起重机营收的约65%。高端冶金、核电、海工等特种起重机单台价格可达通用型号的3至5倍,在营收中占比约15%。
通用产品毛利率约18%至22%,受钢材价格波动影响明显。配套件领域毛利率可达25%至35%。行业老手说,这就是为什么越来越多的头部整机厂开始自建配套件产线实现垂直整合。配套件国产化趋势详见2026年起重机配套件国产化替代加速——制动器联轴器四大核心部件升级观察。
欧式和智能化起重机是另一个高毛利领域,产品单价比传统型号高30%至50%,毛利率可达28%至35%。克鲁德技术团队注意到,2026年多家头部企业成立了智能装备事业部,单项目金额从50万元到500万元不等。
四、竞争格局变化——头部加速扩张
起重机制造业营收集中度正在提高。行业老手说,2025年行业前十强合计营收约占总营收的40%,而五年前仅为28%。年营收超过10亿元的企业已超过15家。依据TSG Q7015-2016定期检验规程和GB/T 28264-2017安全监控标准,行业合规门槛持续提升,进一步推动集中度提高。
年营收在3000万元以下的中小企业数量在减少。2020年至2025年间,长垣产区年营收低于1000万元的小型配套企业减少了约20%。行业老手说,这些企业面临的压力包括钢材价格波动超30%挤压利润、环保和安全生产合规成本上升、头部企业自建配套产线后外部订单减少。
2025年行业平均净利润率约为7%至9%,比2020年上升约2个百分点。头部企业净利润率可达10%至14%,中小企业则维持在3%至5%之间。行业老手说,2026年行业整合还将持续,预计3至5年内前十大企业营收占比将超过50%。
克鲁德技术团队统计了20家主要制造企业的财务数据,2025年净利润率中位数约为8.5%。其中专注于欧式和智能起重机业务的企业盈利能力明显高于通用产品制造企业。行业老手说,产品结构升级是提升利润率的根本路径,出口业务和国内基建双轮驱动下2026年下半年起重机制造业营收有望维持8%至10%的同比增长。从细分赛道看,冶金铸造起重机因受钢铁行业产能调控影响增速放缓至约4%,而港口和物流领域的智能化起重机需求增速超过12%,是全行业增长最快的细分方向。
常见问题解答
问:起重机制造业营收增长的主要驱动力有哪些?
答:国内基建和制造业投资持续增长是最大驱动力,2026年设备购置相关贷款贴息政策延续,降低了企业采购起重机的资金压力。设备更新换代需求也进入高峰期,2016至2018年集中投产的起重机正进入寿命中后期,替换需求在2026年集中释放。出口业务成长为第三大驱动力,一带一路沿线国家基建项目带动中国起重机出口订单同比增长约15%。
问:河南长垣起重机产业集群的营收规模有多大?
答:长垣起重机产业集群年产值超过400亿元,占全国整机制造营收的约55%。集群涵盖整机制造约60%的产值和配件配套约40%的产值。企业数量超过1100家,其中年营收超亿元的企业约60家。长垣本地钢材加工能力超过每年200万吨,形成了从原材料到整机交付的完整产业链,物流成本比非产区低约15%至20%。
问:起重机行业头部企业的竞争优势体现在哪里?
答:规模效应是头部企业最突出的优势,年产万台以上企业的单台制造成本比年产千台企业低约20%至30%。品牌溢价也构成重要壁垒,头部企业产品出厂价比二三线品牌高约10%至15%,但客户信任度更高。全产业链布局则是长期积累的结果,头部企业普遍拥有从铸锻件、电机、减速机到电控系统的自建配套能力,供应链自主可控。
问:出口市场对起重机制造业营收贡献有多大?
答:2025年整机出口额约120亿元,占行业总营收约16%。东南亚和中东是最大市场,合计占比约60%。出口产品结构正从低端向中高端转移,2025年起重量超过50t的中大吨位起重机出口占比约为35%,比2020年提升了约10个百分点。克鲁德技术团队观察到,出口单价也在提升,从2020年约15万元每台升至2025年约22万元每台。
▸ 正在为您的起重机制造业营收选型方案咨询?欢迎在评论区留言——克鲁德重工技术团队将及时回复,或直接拨打热线与工程师一对一沟通获取针对性解决方案。
河南鸿升起重机有限公司

原创文章,作者:鸿升起重机,如若转载,请注明出处:https://i.qizhongji.com/w/17878.html